Produkte
Ein System. Drei Zugänge.
Alles läuft auf einem Kern: Daten aus jeder Quelle, einmal standardisiert, und Berechnungen auf einem Ledger. Jedes Ergebnis ist reproduzierbar.
Nutzen Sie es als Anwendung, betten Sie es in Ihr eigenes Produkt ein oder geben Sie eine paketierte Analyse in Auftrag.
RAIIS rechnet mit Portfolios, nicht mit Personen. Es werden keine Personendaten von Kunden gehalten.
Überblick
Angebot und kommerzielle Konditionen
Anwendung
RAIIS Platform
Ein Quant Desk zum Einstecken: Performance, Risiko, Attribution, Rebalancing und Reporting über Portfolios, Mandate und Depotbanken.
02Eingebettet
RAIIS API
Das ganze Quant-System hinter Ihrer eigenen Oberfläche.
03Expertenleistungen
Paketierte Dienstleistungen
Fokussierte, sofort einsetzbare Analysen auf der RAIIS-Engine, als eigenständige Mandate: Rebalancing-Analyse, Strategie-Backtesting, Performance-Attribution und Überprüfung der Asset Allocation.
RAIIS erhebt keine Gebühren auf verwaltete Vermögen. Preise exklusive MWST.
01 · Anwendung
RAIIS Platform
Ein Quant Desk zum Einstecken. Für alle, die direkt mit Kapital arbeiten: Fondsmanager, Asset Manager und Vermögensverwalter, Family Offices und Investment Controller.
- Hosting
- Schweiz, auf Microsoft Azure
- Abdeckung
- 50'000+ Instrumente, 12 Bankanbindungen
- Preise
- Ab CHF 7’900 pro Jahr
RAIIS Platform hat eine eigene Seite mit der vollständigen Produktpräsentation und dem Kunden-Login. Dieser Abschnitt ist eine Zusammenfassung.
01
Versioniert und reproduzierbar
Jede Berechnung wird mit ihren Eingaben und ihrer Version gespeichert und lässt sich jederzeit reproduzieren.
02
Angedockt, nicht migriert
Arbeitet neben dem bestehenden Portfoliomanagementsystem und den Depotbanken. Nichts wird ersetzt.
03
Keine Personendaten von Kunden
Arbeitet nur mit Beständen, Gewichten und Mandaten. Kundenidentitäten bleiben in den Systemen, in denen sie bereits liegen.
Funktionsumfang
Von den Rohdaten bis zum fertigen Bericht.
Datenaufbereitung
Anbinden, zuordnen, prüfen und konsolidieren.
Anbinden
- Bankanbindung. Positionen, Saldi und Transaktionen Ihrer Banken.
- Dateiimport. Portfoliodaten aus Excel- und CSV-Dateien.
- Weitere Quellen. Zusätzliche Bankschnittstellen und Dateiformate werden auf Anfrage integriert.
Zuordnen und validieren
- Instrumentenerkennung. Importierte Bestände werden den Instrumentenstammdaten zugeordnet.
- Klassifikation. Anlagen nach Anlageklasse und weiteren Hierarchien gegliedert.
- Datenvalidierung. Prüfung auf fehlende Angaben, inkonsistente Werte und offene Zuordnungen.
Prüfen
- Ausnahmebehandlung. Datensätze mit Prüfbedarf untersuchen und bereinigen.
- Korrekturen. Importierte Daten korrigieren und Korrekturen rückgängig machen.
- Quellenhistorie. Hochgeladene Dateien, Originalwerte und erfasste Änderungen einsehen.
Portfolios
- Konsolidierung. Konten und Portfolios zu Gruppen zusammenfassen, in der Währung Ihrer Wahl.
- Bewertung. Werte gemäss Auszug oder Bestände neu bewertet zu aktuellen Kursen.
- Portfoliohistorie. Datierte Bestände und die Veränderungen zwischen den Auszügen.
Portfolioberechnungen
Performance, Risiko, Attribution und Exposures.
Performance und Benchmarks
- Performancemessung. Kumulierte, annualisierte und rollierende Renditen über beliebige Zeiträume.
- Behandlung von Zahlungsflüssen. Ein- und Auszahlungen werden in der Rendite berücksichtigt.
- Benchmarkvergleich. Absolute, relative und Überschussperformance.
Risiko
- Risikomessung. Volatilität, Drawdowns, Tail-Risiko, Sharpe und weitere Kennzahlen.
- Risikozerlegung. Die Positionen, Portfolios und Kategorien, die zum Risiko beitragen.
- Risiko im Zeitverlauf. Rollierende Berechnungen mit konfigurierbaren Einstellungen.
- Diversifikation. Korrelationen und Abhängigkeiten zwischen Anlagen und Portfolios.
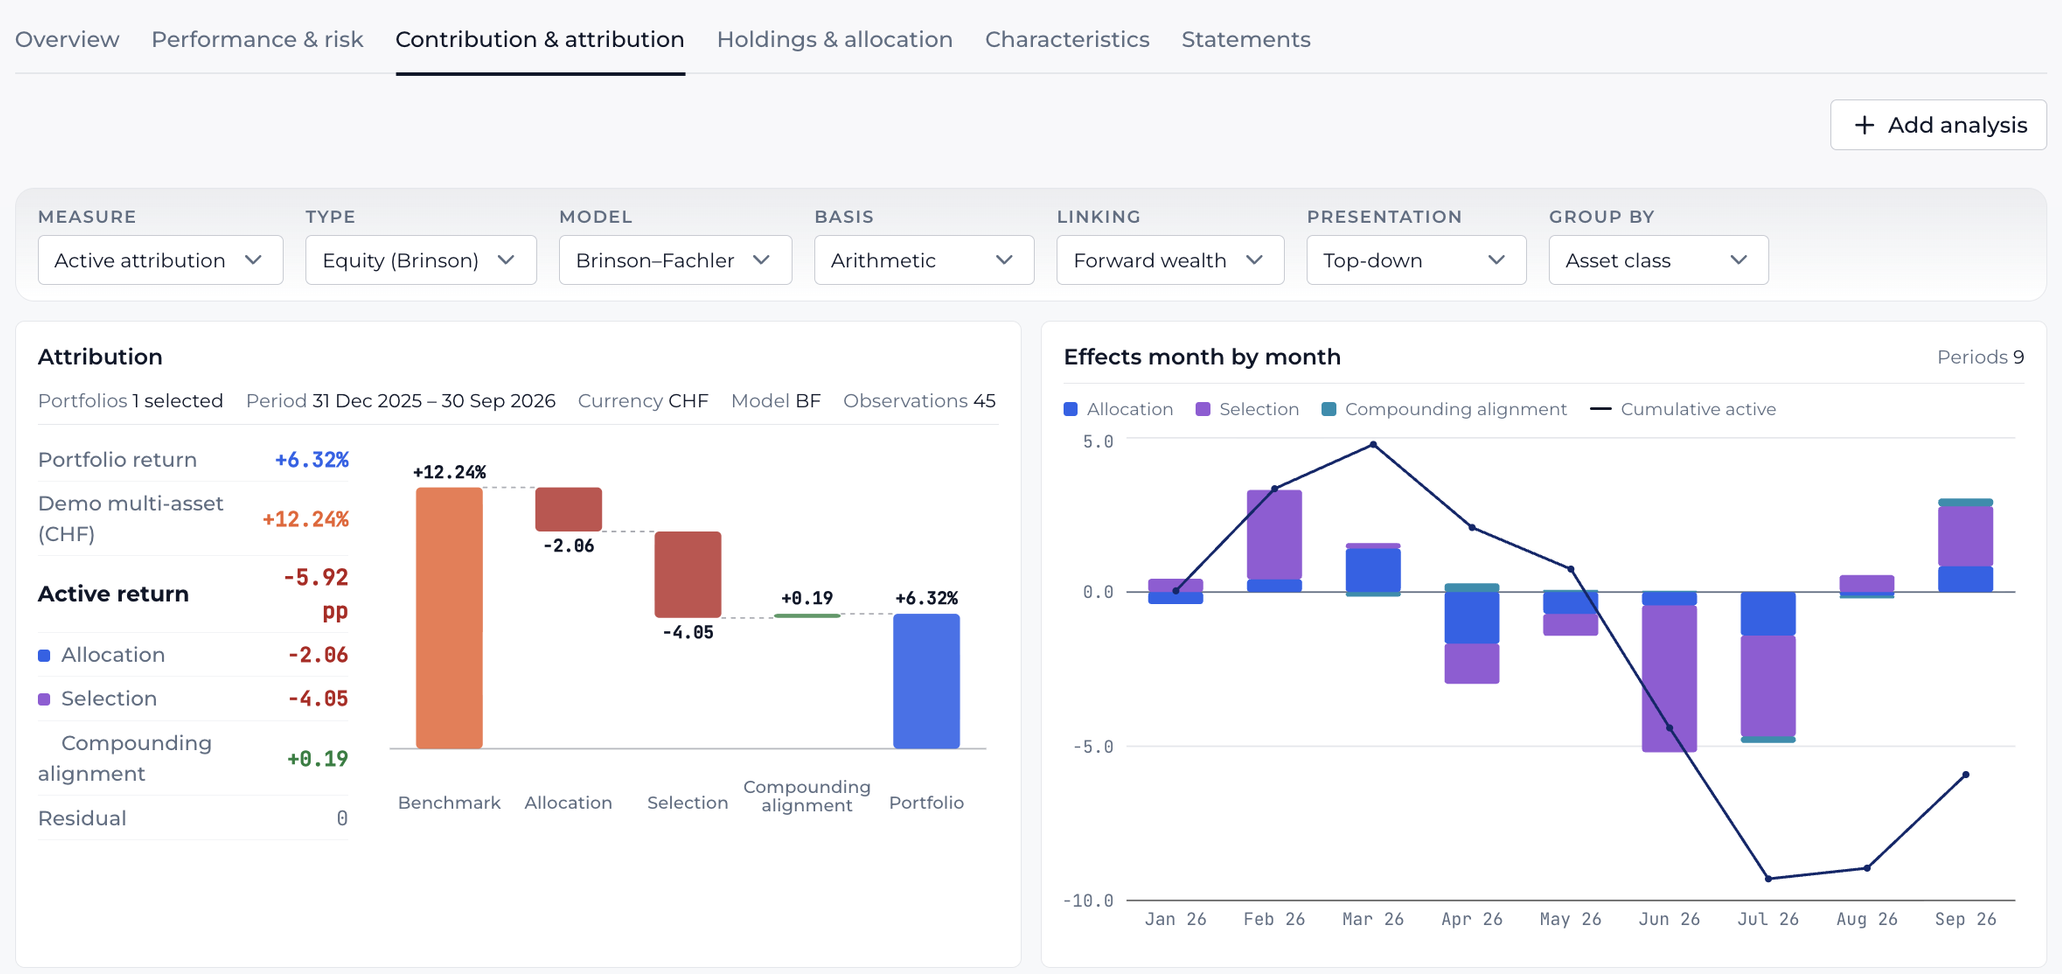
Performanceattribution
- Renditezerlegung. Allokations-, Selektions- und Interaktionseffekte gegenüber einer Benchmark.
- Methodenwahl. Attributionsmodelle, arithmetisch oder geometrisch, mit Verknüpfung nach Carino, Menchero, Frongello und GRAP.
- Mehrperioden-Abstimmung. Die Effekte der Einzelperioden stimmen mit dem Ergebnis der Gesamtperiode überein.
- Spezialattribution. Währungseffekte und Renditetreiber bei Obligationen.
Exposures und Sensitivitäten
- Exposure-Aufteilungen. Anlageklassen, Währungen, Sektoren, Länder und Liquidität.
- Faktormodellierung. Faktorexposures und ihr Beitrag zu Rendite und Risiko.
- Instrumentensensitivitäten. Wie Obligationen und Derivate auf ihre Risikotreiber reagieren.
- Fonds-Durchschau. Zugrunde liegende Fondsanlagen neben den Direktpositionen.
Anlagewerkzeuge
Research, Überwachung und Portfoliokonstruktion.
Research und Screening
- Instrumenten-Research. Kurshistorien, Jahresabschlüsse und Fundamentalkennzahlen.
- Screening. Finanz-, Markt- und Klassifikationskriterien über mehr als 35’000 Aktien.
- Gespeicherte Auswahlen. Screens speichern und aus den Ergebnissen Watchlists erstellen.
Watchlists und Alerts
- Watchlists. Ausgewählte Anlagen für die laufende Überwachung geordnet.
- Alert-Regeln. Bedingungen auf Kurse und Fundamentaldaten.
- Alert-Übersicht. Die Anlagen, welche die konfigurierten Bedingungen erfüllen.
Modellportfolios und Optimierung
- Modellportfolios. Anlageuniversen mit vorgegebenen oder berechneten Zielallokationen.
- Portfoliooptimierung. Risikobasierte, Downside-Risk-, benchmarkrelative und hierarchische Zielfunktionen.
- Anlagerestriktionen. Positions- und Gruppenlimiten, Liquidität, Umschlag und benchmarkrelative Limiten.
- Umsetzung der Allokation. Zielgewichte in Beträge und Stückzahlen übersetzt.
Engine
Strategien, Anlagestrategie und Rebalancing, über die Zeit fortgeführt.
Portfoliostrategien
- Portfoliorekonstruktion. Portfoliohistorien aus erfassten Transaktionen oder Allokationsverläufen.
- Strategieberechnung. Alternative Portfolioverläufe, passiv oder durch Anlagesignale gesteuert.
- Portfoliobuchführung. Bestände und Liquidität über die Zeit fortgeführt, mit Transaktionen, Gebühren und externen Zahlungsflüssen.
SAA und Rebalancing
- Anlagestrategie. Datierte Zielallokationen, zulässige Bandbreiten und Interventionsschwellen.
- Allokationsüberwachung. Bestände im Vergleich zu den Zielen; Drift und Verletzungen werden erkannt.
- Rebalancing-Regeln. Terminiert oder schwellenwertgesteuert, mit Handelbarkeit und Ausführungsannahmen.
- Handelsberechnung und Verifikation. Handelsvorschläge unter Restriktionen, Compliance-Ergebnisse werden festgehalten.
Reporting
- Ergebnisvergleich. Strategieergebnisse und Benchmarks in einem Bericht.
- Detailnachweise. Portfoliohistorien, Transaktionsjournale und Rebalancing-Protokolle.
- Berichtsausgabe. Excel-Arbeitsmappen und HTML-Berichte.
Plattform
Infrastruktur, Zugriff und Support.
Infrastruktur und Zugriff
- Hosting. Microsoft-Azure-Infrastruktur in der Schweiz.
- Datentrennung. Portfoliodaten sind pro Unternehmen getrennt; Kundendaten sind tokenisiert.
- Zugriffskontrolle. Zwei-Faktor-Authentifizierung und Benutzerrollen.
Arbeitsbereich und Support
- Eigene Ansichten. Tabellen und Grafiken aus Portfolio- und Instrumentendaten.
- Support in der Plattform. Fragen und Rückmeldungen direkt aus dem Arbeitsbereich, mit Screenshots oder Aufzeichnungen.
- Nachverfolgung. Unser Team begleitet Sie bis zur Lösung.
02 · Eingebettet
RAIIS API
Das ganze Quant-System, hinter Ihrer eigenen Oberfläche. Bauen Sie es in Ihr Produkt ein und behalten Sie die Kundenbeziehung.
Was Sie erhalten
Zugang zum gesamten Berechnungsablauf, von standardisierten Portfoliodaten bis zum fertigen Report: Portfoliobuchhaltung, Strategie- und Rebalancing-Simulationen, Performancemessung, Risikoanalyse, Attribution und Reporting.
Für wen
Anbieter von Portfoliomanagement-Systemen, Banken, Vorsorgeplattformen, Technologieanbieter für die Vermögensverwaltung und Reporting-Plattformen. Für Organisationen, die reproduzierbare Portfolioberechnungen in ihre eigenen Produkte einbetten wollen.
Wie es geliefert wird
Partner greifen über eine API auf das RAIIS-Quant-System zu. Jede Integration wird gemeinsam mit unseren Ingenieuren abgegrenzt und als separates Implementierungsprojekt umgesetzt, ab CHF 14’900.
Der laufende Zugang erfolgt über eine jährliche Partnerlizenz.
RAIIS MCP
DemnächstDas RAIIS-Quant-System, zugänglich für KI-gestützte Anlagetools und Assistenten über das Model Context Protocol (MCP).
Interesse anmelden03 · Expertenleistungen
Paketierte Dienstleistungen
Fokussierte quantitative Analysen, als eigenständige Mandate zum Festpreis. Für Pensionskassen, institutionelle Vermögensverwalter, Versicherer und weitere institutionelle Anleger.
Typische Analysen
- Rebalancing-AnalyseRebalancing-Regeln, simuliert gegen Ihr Anlagereglement, unter Einbezug von Transaktionskosten und Handelsbeschränkungen.
- Strategie-BacktestingPortfoliohistorien rekonstruiert und alternative Strategien unter derselben Buchführung verglichen.
- PerformanceattributionAttribution nach Brinson mit Mehrperioden-Verknüpfung, abgestimmt auf Ihre ausgewiesenen Zahlen.
- Allokations- und Compliance-PrüfungBestände überwacht gegenüber Zielen, Bandbreiten und Interventionsschwellen; jede Abweichung wird festgehalten.
Jede Analyse hat einen im Voraus vereinbarten Festpreis, ab CHF 17’900. Die Ergebnisse werden mit den zugrunde liegenden Aufzeichnungen geliefert.
Zusammenarbeit
Anpassen. Liefern. Integrieren.
Die meisten Mandate beginnen mit einer einzelnen, klar umrissenen Arbeit. Dieselben drei Schritte gelten, ob der Ausgangspunkt eine paketierte Analyse, RAIIS Platform oder eine API-Integration ist.
01 · Anpassen
We scope to your setup: systems, data and operational priorities.
02 · Liefern
Zuerst reproduzieren wir Ihre ausgewiesenen Zahlen, dann liefern wir die Analyse: Strategietests, Rebalancing, Attribution oder Reporting.
03 · Integrieren
Sobald der Nutzen belegt ist, wird der Workflow in alle RAIIS-Lösungen integriert, mit laufendem, automatisiertem Zugang zum System.
Kontakt
Kontakt aufnehmen
Schildern Sie uns Ihr Setup und Ihren Bedarf. Wir finden den passenden Ansatz und unterbreiten Ihnen ein Angebot.